
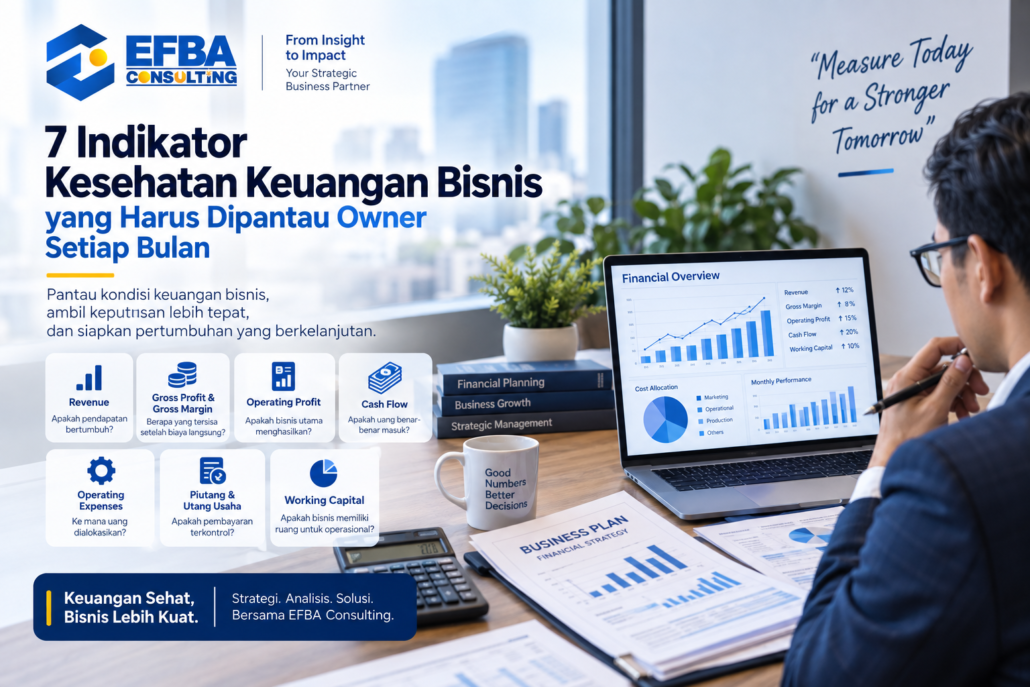
Omzet yang meningkat belum tentu menunjukkan bahwa bisnis memiliki kondisi finansial yang sehat. Perusahaan bisa mencatat penjualan tinggi tetapi tetap menghadapi cash flow negatif, margin yang semakin tipis, piutang menumpuk, atau biaya operasional yang tumbuh lebih cepat daripada pendapatan.
Karena itu, owner perlu memantau kesehatan keuangan bisnis secara berkala. Tujuannya bukan hanya mengetahui jumlah uang yang masuk. Owner juga perlu memahami kemampuan bisnis dalam menghasilkan margin, menyediakan kas untuk memenuhi kewajiban, mengendalikan biaya, dan menggunakan modal secara efektif.
Setidaknya ada tujuh indikator yang layak diperiksa setiap bulan, yaitu revenue, gross profit dan gross margin, operating profit, cash flow, operating expenses, piutang dan utang usaha, serta working capital.
Jangan membaca ketujuh indikator tersebut secara terpisah. Sebaliknya, lihat hubungan antarangka, bandingkan hasilnya dengan periode sebelumnya, lalu sesuaikan analisis dengan target perusahaan dan karakter industri.
Bagaimana Mengetahui Keuangan Bisnis dalam Kondisi Sehat?
Secara sederhana, kondisi keuangan yang sehat menunjukkan kemampuan perusahaan dalam menghasilkan pendapatan dan margin, membiayai operasional, memenuhi kewajiban, menjaga likuiditas, serta menyediakan sumber daya untuk mempertahankan atau mengembangkan usaha.
Gunakan alur berikut untuk membaca hubungan antarindikator:
Revenue → Gross Profit → Operating Profit → Cash Flow → Working Capital → Financial Capacity
Ketika revenue meningkat tetapi gross margin turun, perusahaan perlu mencari penyebabnya. Sebaliknya, jika laporan menunjukkan profit positif tetapi kas terus berkurang, owner perlu memeriksa piutang, inventory, pembayaran supplier, investasi, dan pengeluaran lainnya.
Jadi, jangan hanya bertanya:
“Berapa omzet bulan ini?”
Tambahkan pertanyaan yang lebih mendalam:
“Berapa yang benar-benar menjadi margin, berapa kas yang tersedia, dan ke mana perusahaan mengalokasikan uangnya?”
Mengapa Keuangan Bisnis Perlu Dipantau Lebih Ketat?
Kondisi ekonomi dapat memengaruhi biaya, harga, margin, dan pola pengeluaran perusahaan.
Badan Pusat Statistik mencatat inflasi Indonesia pada Agustus 2026 sebesar 3,19% secara year-on-year, sedangkan inflasi year-to-date mencapai 1,86%. Pada periode yang sama, inflasi inti tercatat 2,92% secara tahunan.
Angka tersebut tidak berarti setiap perusahaan otomatis mengalami kenaikan biaya sebesar 3,19%. Dampaknya dapat berbeda berdasarkan industri, bahan baku, supplier, lokasi, struktur biaya, dan model bisnis.
Meski demikian, perubahan tingkat harga memberikan alasan tambahan bagi owner untuk memonitor biaya dan margin secara rutin.
Gunakan data ekonomi untuk memahami konteks. Setelah itu, jadikan laporan keuangan internal sebagai dasar utama dalam mengambil keputusan.
1. Revenue: Apakah Pendapatan Benar-Benar Bertumbuh?
Indikator pertama adalah revenue atau pendapatan.
Revenue menunjukkan pendapatan yang bisnis hasilkan dari aktivitas utamanya dalam periode tertentu. Namun, owner sebaiknya tidak berhenti pada angka total.
Bandingkan revenue bulan berjalan dengan bulan sebelumnya. Jika relevan, gunakan juga periode yang sama pada tahun sebelumnya, target perusahaan, serta kontribusi setiap produk dan channel.
Misalnya, omzet meningkat tetapi sebagian besar pertumbuhan berasal dari diskon besar. Secara nominal, penjualan terlihat positif. Setelah memeriksa margin, owner mungkin menemukan bahwa pertumbuhan tersebut tidak menghasilkan kontribusi profit yang sebanding.
Untuk memperdalam analisis, gunakan rumus:
Revenue = Jumlah Transaksi × Nilai Rata-Rata Transaksi
Formula tersebut membantu perusahaan mengetahui sumber pertumbuhan. Pertumbuhan bisa berasal dari jumlah pelanggan, frekuensi transaksi, nilai pembelian, atau perubahan harga.
Tujuannya bukan sekadar mengetahui bahwa omzet naik, tetapi memahami sumber pertumbuhan dan kemampuan bisnis dalam mempertahankannya.
2. Gross Profit dan Gross Margin: Berapa yang Tersisa setelah Biaya Langsung?
Revenue belum menggambarkan keuntungan. Karena itu, owner perlu memeriksa gross profit dan gross margin.
Secara sederhana:
Gross Profit = Revenue – Cost of Goods Sold
Sementara itu:
Gross Margin = Gross Profit ÷ Revenue × 100%
Gross margin membantu owner mengetahui bagian pendapatan yang tersisa setelah perusahaan mengurangi biaya langsung produk atau jasa.
Sebagai contoh, revenue meningkat tetapi harga bahan baku, biaya produksi, atau biaya langsung lainnya tumbuh lebih cepat. Dalam situasi tersebut, omzet dapat terlihat bagus sementara gross margin justru turun.
Kondisi seperti ini membutuhkan analisis lebih lanjut. Owner dapat mengevaluasi supplier, harga jual, product mix, efisiensi produksi, diskon, dan biaya langsung lainnya.
Tidak ada satu angka gross margin yang otomatis menunjukkan kondisi sehat untuk seluruh bisnis. Retail, jasa, manufaktur, F&B, dan bisnis digital memiliki struktur margin yang berbeda.
Oleh sebab itu, bandingkan margin dengan target perusahaan, tren historis, dan model bisnis yang relevan, bukan dengan benchmark acak.
3. Operating Profit: Apakah Bisnis Utama Benar-Benar Menghasilkan?
Setelah mengetahui gross profit, owner perlu melihat jumlah keuntungan yang masih tersisa setelah perusahaan membayar biaya operasional.
Operating profit memberikan gambaran mengenai kemampuan aktivitas utama perusahaan dalam menghasilkan laba setelah memperhitungkan biaya operasional.
Contohnya, perusahaan berhasil mempertahankan gross margin. Di sisi lain, biaya marketing, administrasi, payroll, sewa, software, dan pengeluaran operasional meningkat jauh lebih cepat.
Akibatnya, operating profit melemah. Pada situasi tersebut, produk atau harga belum tentu menjadi sumber masalah. Struktur biaya operasional justru bisa menjadi penyebabnya.
Owner perlu mengidentifikasi biaya yang mendukung pertumbuhan sekaligus menemukan pengeluaran yang tidak lagi efektif.
Tujuannya bukan memangkas seluruh biaya. Sebaliknya, perusahaan perlu membedakan antara biaya produktif, biaya strategis, dan pemborosan.
Melalui evaluasi tersebut, owner dapat mengetahui apakah core business benar-benar menghasilkan nilai ekonomi setelah perusahaan menanggung biaya operasional.
4. Cash Flow: Apakah Uang Benar-Benar Masuk ke Perusahaan?
Cash flow merupakan salah satu indikator penting untuk membaca kesehatan keuangan bisnis.
Profit tidak sama dengan kas. Sebuah perusahaan dapat mencatat penjualan dan laba tetapi tetap kesulitan membayar supplier, gaji, atau biaya operasional karena pelanggan belum membayar tagihannya.
Sebagai ilustrasi, perusahaan B2B mencatat penjualan Rp500 juta dalam satu bulan. Namun, sebagian besar pelanggan memperoleh termin pembayaran. Akibatnya, perusahaan belum menerima seluruh kas pada bulan tersebut.
Angka Rp500 juta tersebut hanya menjadi ilustrasi mekanisme dan bukan benchmark atau data EFBA.
Cara Membaca Arus Kas
Owner dapat memantau arus kas melalui:
Opening Cash → Cash In → Cash Out → Closing Cash
Mulailah dengan memeriksa sumber kas masuk dan pengeluaran terbesar setiap bulan.
Selanjutnya, kelompokkan pengeluaran berdasarkan aktivitas operasional, investasi, pembayaran kewajiban, dan kebutuhan lainnya. Cara ini membantu perusahaan memahami aliran kas.
Jika perusahaan mencatat profit positif tetapi cash flow terus negatif, cari penyebabnya. Piutang, inventory, pembelian aset, pembayaran utang, investasi ekspansi, atau struktur modal kerja dapat menjadi sumber tekanan.
Tujuan akhirnya adalah mengetahui jumlah kas yang perusahaan miliki dan memastikan jumlah tersebut cukup untuk memenuhi kewajiban bisnis.
5. Operating Expenses: Ke Mana Perusahaan Mengalokasikan Uang?
Owner perlu menganalisis pengeluaran berdasarkan fungsi, bukan hanya melihat jumlah total.
Kelompokkan biaya seperti payroll, marketing, sewa, teknologi, administrasi, transportasi, utilities, professional fees, dan pengeluaran operasional lainnya sesuai karakter bisnis.
Setelah itu, bandingkan setiap kelompok biaya dengan revenue dan periode sebelumnya.
Misalnya, perusahaan meningkatkan biaya marketing tetapi revenue dari channel tersebut tidak menunjukkan perkembangan. Jangan langsung memangkas seluruh budget marketing.
Periksa terlebih dahulu targeting, campaign, conversion, sales process, produk, dan channel untuk menemukan sumber masalah.
Prinsip yang sama berlaku untuk SDM. Peningkatan payroll belum tentu menunjukkan kondisi buruk jika kapasitas tambahan menghasilkan output yang lebih tinggi.
Sebaliknya, biaya yang terlihat kecil tetap menjadi pemborosan apabila tidak memberikan manfaat.
Cost Cutting ≠ Cost Efficiency
Efisiensi keuangan berarti perusahaan mengalokasikan sumber daya pada aktivitas yang memberikan nilai lebih besar.
6. Piutang dan Utang Usaha: Jangan Hanya Melihat Saldo Akhir
Bisnis B2B atau perusahaan yang memberikan fasilitas kredit perlu memberikan perhatian khusus pada piutang.
Semakin lama pelanggan membayar, semakin lama pula modal perusahaan tertahan. Owner perlu mengetahui jumlah dan umur piutang, pelanggan yang mendekati jatuh tempo, serta pembayaran yang sudah terlambat.
Sebagai contoh, revenue terus meningkat tetapi transaksi kredit menjadi sumber utama pertumbuhan. Dari sisi penjualan, kondisi tersebut terlihat positif.
Namun, cash flow dapat mengalami tekanan ketika pelanggan membutuhkan waktu lebih lama untuk membayar sementara perusahaan harus melunasi kewajiban kepada supplier lebih cepat.
Perhatikan Waktu Pembayaran
Selain piutang, owner juga perlu memantau utang usaha.
Periksa kewajiban yang segera jatuh tempo dan sesuaikan jadwal pembayaran dengan kemampuan kas perusahaan.
Jadi, jangan hanya bertanya:
“Berapa total piutang dan utang?”
Pertanyaan yang lebih penting adalah:
“Kapan pelanggan akan membayar dan kapan perusahaan harus melunasi kewajibannya?”
Melalui analisis tersebut, perusahaan dapat mengendalikan siklus pembayaran sekaligus menekan risiko likuiditas.
7. Working Capital: Apakah Bisnis Memiliki Ruang untuk Beroperasi?
Working capital atau modal kerja menunjukkan kemampuan perusahaan dalam membiayai aktivitas operasional jangka pendek.
Secara umum:
Working Capital = Current Assets – Current Liabilities
Current assets dapat mencakup kas, piutang, inventory, dan aset lancar lainnya sesuai pencatatan perusahaan. Sementara itu, current liabilities mencakup kewajiban jangka pendek.
Namun, owner tetap perlu memeriksa komposisi working capital.
Perusahaan mungkin memiliki current assets yang besar, tetapi sebagian besar aset tersebut berbentuk inventory yang bergerak lambat atau piutang yang sulit tertagih.
Periksa Komposisi Modal Kerja
Jangan hanya melihat angka total. Gunakan alur berikut:
Cash → Receivable → Inventory → Payable → Short-Term Obligations
Contohnya, perusahaan memiliki stok dalam jumlah besar sehingga current assets terlihat tinggi. Namun, stok membutuhkan waktu lama untuk terjual.
Akibatnya, likuiditas perusahaan tidak sekuat yang terlihat dari total aset lancarnya.
Evaluasi working capital membantu owner memahami kemampuan perusahaan dalam mendukung aktivitas rutin tanpa terlalu bergantung pada pembiayaan tambahan.
Jangan Membaca 7 Indikator Keuangan Secara Terpisah
Salah satu kesalahan yang sering terjadi adalah membaca setiap indikator sebagai angka independen. Padahal, perubahan pada satu indikator dapat memengaruhi indikator lainnya.
Misalnya:
Sales naik → Piutang naik → Cash masuk terlambat → Working capital mengetat → Pembelian stok terganggu
Contoh lainnya:
Harga bahan naik → Gross margin turun → Perusahaan menaikkan harga → Conversion turun → Revenue melemah
Skenario berbeda:
Marketing cost naik → Customer acquisition naik → Revenue naik → Operating profit tetap turun karena biaya terlalu tinggi
Karena itu, owner perlu mencari hubungan sebab-akibat antarindikator.
Gunakan Framework Evaluasi Bulanan
Gunakan framework berikut:
Actual → Target → Variance → Root Cause → Action → PIC → Deadline → Review
Melalui pendekatan tersebut, laporan keuangan tidak hanya menjadi dokumen administrasi. Owner dapat mengubah data menjadi dasar pengambilan keputusan.
Apakah Ada Angka Ideal untuk Menentukan Keuangan Bisnis Sehat?
Tidak ada satu angka yang berlaku untuk seluruh perusahaan.
Gross margin 20%, misalnya, mungkin menunjukkan hasil yang baik dalam satu industri tetapi belum memadai untuk industri lain. Prinsip yang sama berlaku pada operating margin, working capital, dan struktur biaya.
Karena itu, hindari menggunakan benchmark dari internet tanpa memahami konteksnya.
Gunakan Benchmark yang Relevan
Owner dapat membandingkan indikator melalui tiga pendekatan.
Pertama, lihat historical performance perusahaan. Selanjutnya, bandingkan hasilnya dengan budget atau target internal. Terakhir, gunakan benchmark industri yang benar-benar relevan jika sumber dan metodologinya kredibel.
Dengan demikian, pertanyaan yang lebih tepat bukan:
“Apakah margin saya tinggi?”
Melainkan:
“Apakah margin sesuai dengan model bisnis, target perusahaan, risiko, dan kebutuhan pertumbuhan?”
Dari Laporan Keuangan Menuju Keputusan Alokasi Bisnis
Tujuan memantau kesehatan keuangan bisnis bukan sekadar menghasilkan laporan. Owner membutuhkan data tersebut untuk menentukan alokasi sumber daya secara lebih rasional.
Misalnya, perusahaan memiliki kas terbatas tetapi menghadapi tiga pilihan: menambah stok, meningkatkan marketing, atau membeli peralatan baru.
Jangan mengambil keputusan hanya berdasarkan intuisi. Sebaliknya, owner perlu melihat kebutuhan working capital, potensi return, risiko, kewajiban jangka pendek, kapasitas operasional, dan prioritas perusahaan.
Alurnya dapat menggunakan:
Financial Position → Business Priority → Resource Allocation → Execution → KPI → Review
Dengan pendekatan tersebut, financial planning terhubung langsung dengan strategi bisnis.
Legalitas, Transparansi, Kualitas, dan Kepercayaan dalam Keuangan
Perusahaan tidak seharusnya membangun kesehatan keuangan dengan mengorbankan aspek penting lainnya.
Ketika margin menurun, manajemen mungkin tergoda memilih bahan yang lebih murah, mengurangi quality control, menunda kewajiban, atau memangkas proses penting.
Sebelum mengambil keputusan, analisis dampaknya terhadap biaya, risiko, kualitas, dan pelanggan.
Hubungannya dapat menggunakan alur:
Legalitas → Sistem → Keamanan → Kualitas → Transparansi → Kepercayaan → Keberlanjutan Bisnis
Legalitas memberikan kerangka bagi perusahaan untuk menjalankan aktivitas sesuai ketentuan yang relevan. Selanjutnya, sistem membantu tim menjaga proses, pencatatan, dan kontrol.
Pada bisnis berbasis produk, keamanan dan kualitas juga berkaitan dengan risiko finansial. Produk bermasalah dapat memicu retur, komplain, kehilangan pelanggan, dan biaya tambahan.
Transparansi keuangan membantu manajemen memahami kondisi perusahaan secara lebih akurat. Di sisi lain, keterbukaan kepada pelanggan membantu perusahaan menjelaskan produk, harga, layanan, dan ketentuan transaksi.
Karena itu, financial efficiency tidak sama dengan memilih opsi termurah. Manajemen tetap perlu mempertimbangkan biaya, risiko, kualitas, dan dampaknya terhadap kepercayaan.
Expertise EFBA Consulting dalam Financial Plan
Website resmi EFBA Consulting mencantumkan Financial Plan sebagai salah satu layanan perusahaan, bersama Business Coaching dan Marketing Plan. Layanan tersebut berfokus pada perencanaan keuangan dan pengelolaan sumber daya finansial untuk mendukung kebutuhan bisnis.
EFBA Consulting juga mempublikasikan pengalaman pendampingan dan pengembangan bisnis sejak 2013, dengan cakupan berbagai skala dan sektor usaha. Informasi tersebut merupakan pengalaman yang perusahaan publikasikan melalui website resminya.
Dalam ekosistem EFBA, Jasa Konsultasi Bisnis EFBA Digital Mulia juga mencakup area financial, marketing, dan management.
Dengan demikian, financial planning tidak hanya berfokus pada laporan keuangan. Proses ini juga membantu perusahaan memahami kondisi finansial, menentukan prioritas, dan merencanakan penggunaan sumber daya secara lebih terstruktur.
Informasi tersebut menjadi bukti yang lebih konkret mengenai cakupan expertise EFBA daripada membuat klaim seperti “pasti meningkatkan profit” atau “menjamin keuangan perusahaan sehat”. Hasil bisnis tetap bergantung pada kondisi perusahaan, kualitas data, keputusan manajemen, dan implementasinya.
Kapan Owner Perlu Mengevaluasi Sistem Keuangan Lebih Dalam?
Pemantauan bulanan sebaiknya dilakukan secara rutin, bukan hanya ketika perusahaan mengalami masalah.
Namun, evaluasi yang lebih mendalam semakin penting ketika revenue tumbuh tetapi kas terus menurun, gross margin melemah, operating expenses meningkat cepat, piutang semakin lama tertagih, inventory menumpuk, pembayaran supplier mulai terganggu, atau owner tidak mengetahui secara jelas ke mana uang perusahaan dialokasikan.
Kondisi tersebut tidak otomatis berarti perusahaan gagal.
Namun, terdapat sinyal bahwa owner perlu memahami hubungan antara penjualan, profit, cash flow, working capital, dan penggunaan sumber daya dengan lebih baik.
Konsultasi keuangan dapat dipertimbangkan ketika perusahaan membutuhkan perspektif tambahan untuk membangun sistem laporan, mengevaluasi kondisi keuangan, membuat financial plan, atau menentukan prioritas alokasi sumber daya.
FAQ
Apa yang dimaksud dengan kesehatan keuangan bisnis?
Kesehatan keuangan bisnis menggambarkan kemampuan perusahaan menghasilkan pendapatan dan margin, mengendalikan biaya, menjaga cash flow, memenuhi kewajiban, serta menyediakan sumber daya finansial untuk mempertahankan operasional dan mendukung pertumbuhan.
Apa indikator keuangan yang harus dipantau owner setiap bulan?
Owner dapat memantau revenue, gross profit dan gross margin, operating profit, cash flow, operating expenses, piutang dan utang usaha, serta working capital. Indikator tambahan dapat digunakan sesuai karakter bisnis.
Apakah omzet besar berarti bisnis sehat?
Tidak selalu. Omzet perlu dibandingkan dengan biaya, margin, profit, cash flow, piutang, dan kewajiban. Bisnis dapat memiliki revenue tinggi tetapi mengalami tekanan keuangan apabila margin rendah atau kas sulit masuk.
Mengapa bisnis profit tetapi tidak memiliki banyak kas?
Salah satu penyebabnya adalah perbedaan antara pencatatan profit dan pergerakan kas. Kas dapat tertahan dalam piutang atau inventory, digunakan membeli aset, membayar kewajiban, atau dialokasikan untuk kebutuhan lain.
Berapa gross margin yang sehat?
Tidak ada satu angka yang berlaku untuk semua perusahaan. Gross margin perlu dievaluasi berdasarkan industri, model bisnis, struktur biaya, target perusahaan, risiko, dan tren historis.
Seberapa sering laporan keuangan bisnis perlu diperiksa?
Owner sebaiknya melakukan monitoring secara rutin. Review bulanan berguna untuk melihat revenue, margin, biaya, cash flow, piutang, utang, dan working capital, sementara beberapa indikator seperti kas dapat membutuhkan pemantauan lebih sering.
Kapan bisnis membutuhkan konsultan keuangan?
Pendampingan dapat dipertimbangkan ketika owner kesulitan membaca kondisi finansial, sistem laporan belum tertata, cash flow bermasalah, margin menurun, atau perusahaan membutuhkan financial plan untuk menentukan alokasi sumber daya dan pertumbuhan.
Jangan Hanya Mengejar Omzet, Pantau Kualitas Keuangannya
Owner membutuhkan lebih dari laporan penjualan untuk mengetahui kondisi perusahaan.
Pantau kesehatan keuangan bisnis melalui tujuh indikator utama: revenue, gross profit dan gross margin, operating profit, cash flow, operating expenses, piutang dan utang, serta working capital.
Kemudian hubungkan angka tersebut menggunakan:
Data → Variance → Root Cause → Decision → Allocation → KPI → Review
Ketika revenue meningkat tetapi kas melemah, cari penyebabnya. Penurunan gross margin perlu direspons dengan mengevaluasi biaya dan harga. Sementara itu, kenaikan operating expenses perlu dianalisis berdasarkan kontribusinya terhadap bisnis. Untuk piutang yang mulai menumpuk, fokuskan evaluasi pada pengelolaan dan siklus pembayarannya.
Dengan demikian, laporan keuangan berubah dari sekadar catatan historis menjadi alat untuk menentukan keputusan bisnis berikutnya.
Untuk perusahaan yang membutuhkan pendampingan dalam financial planning dan pengelolaan sumber daya finansial, pelajari internal page:
EFBA Consulting mempublikasikan Financial Plan sebagai salah satu area layanannya untuk membantu perusahaan membangun perencanaan keuangan yang mendukung pertumbuhan dan pengelolaan sumber daya finansial.

