
Ketika biaya bahan baku, tenaga kerja, distribusi, energi, teknologi, atau operasional meningkat, perusahaan sering langsung mempertimbangkan pemotongan anggaran. Namun, efisiensi biaya perusahaan seharusnya tidak berarti memangkas seluruh pengeluaran secara merata karena beberapa biaya justru menjaga penjualan, kualitas produk, pelayanan pelanggan, dan kemampuan perusahaan berkembang. Strategi yang terlalu agresif dapat menghasilkan penghematan jangka pendek tetapi memunculkan masalah baru melalui turunnya produktivitas, kualitas, atau customer experience. Karena itu, perusahaan perlu membedakan biaya yang memberikan nilai, biaya yang masih dapat dioptimalkan, serta aktivitas yang memang sudah tidak relevan.
Tekanan biaya saat ini juga perlu mendapat perhatian lebih serius. BPS mencatat Indeks Harga Perdagangan Besar atau IHPB Umum Nasional pada September 2026 meningkat 6,76% secara tahunan, sementara beberapa komoditas seperti solar industri, elpiji nonsubsidi, minyak pelumas, dan solar transportasi mengalami kenaikan harga. Pada periode yang sama, inflasi konsumen Indonesia tercatat 3,28% year-on-year. Kondisi tersebut tidak berarti seluruh perusahaan mengalami kenaikan biaya yang sama, tetapi menunjukkan pentingnya perusahaan memahami struktur pengeluaran dan menjaga margin secara lebih disiplin. Badan Pusat Statistik Indonesia
Karena itu, pertanyaan manajemen sebaiknya bukan sekadar “Biaya mana yang bisa dipotong?”, melainkan “Biaya mana yang tidak lagi memberikan nilai, proses mana yang tidak efisien, dan bagaimana perusahaan menghemat tanpa mengganggu revenue serta kualitas?”. Pendekatan tersebut membantu perusahaan menghindari pemotongan biaya yang justru melemahkan fungsi penting seperti sales, customer service, quality control, maintenance, atau pengembangan tim. EFBA Consulting juga menekankan bahwa ketika penjualan turun dan biaya meningkat, perusahaan perlu menemukan akar masalah sebelum memilih antara promosi, penyesuaian harga, efisiensi biaya, atau perubahan strategi penjualan. EFBA Consulting
Apa yang Dimaksud Efisiensi Biaya Perusahaan?
Efisiensi biaya perusahaan adalah proses mengoptimalkan penggunaan sumber daya agar perusahaan memperoleh hasil yang sama atau lebih baik dengan biaya yang lebih terkendali. Fokusnya bukan sekadar mengurangi nominal pengeluaran, tetapi memastikan setiap rupiah yang perusahaan keluarkan memberikan kontribusi yang relevan terhadap penjualan, produktivitas, operasional, kualitas, atau pertumbuhan. Karena itu, penghematan yang baik perlu memperhatikan hubungan antara biaya, output, pelanggan, dan profitabilitas. Perusahaan tetap perlu mempertahankan pengeluaran yang menghasilkan value meskipun biaya tersebut terlihat besar secara nominal.
Secara sederhana, gunakan alur:
Cost → Business Function → Output → Value → Efficiency Opportunity → Action → Measurement
Dengan pendekatan tersebut, perusahaan dapat membedakan cost cutting dengan efisiensi. Cost cutting berfokus pada pengurangan angka pengeluaran, sedangkan efisiensi melihat apakah proses, supplier, kapasitas, teknologi, tim, dan penggunaan aset sudah memberikan output yang optimal. EFBA juga menekankan bahwa efisiensi perlu mempertimbangkan revenue, margin, produktivitas, customer experience, dan kemampuan perusahaan berkembang. EFBA
10 Strategi Efisiensi Biaya Perusahaan Tanpa Mengurangi Kualitas
1. Mulai dari Cost Analysis, Bukan Pemotongan Anggaran
Langkah pertama adalah mengetahui ke mana uang perusahaan sebenarnya digunakan. Kelompokkan biaya menjadi COGS atau HPP, payroll, marketing, logistik, sewa, teknologi, maintenance, inventory, administrasi, serta pengeluaran lainnya sesuai karakter bisnis. Setelah itu, bandingkan setiap pos terhadap revenue, gross profit, dan hasil yang diperoleh agar manajemen dapat melihat biaya mana yang meningkat lebih cepat daripada manfaatnya. Tanpa analisis ini, perusahaan berisiko memotong pengeluaran yang terlihat besar tetapi sebenarnya menghasilkan revenue atau menjaga kualitas operasional.
Gunakan kerangka:
Expense → Purpose → Output → Revenue/Value Contribution → Priority
Sebagai contoh, biaya marketing yang meningkat belum tentu berarti perusahaan boros apabila peningkatan tersebut menghasilkan pertumbuhan pelanggan dan margin yang sebanding. Sebaliknya, biaya marketing menjadi masalah ketika perusahaan terus menambah anggaran tetapi conversion, customer acquisition, atau kontribusi profit tidak membaik. EFBA Consulting menggunakan pendekatan diagnosis yang melihat hubungan revenue, biaya, profit, dan cash flow sebelum menentukan strategi. EFBA Consulting
2. Cari Cost Leakage dan Aktivitas yang Tidak Memberikan Nilai
Pemborosan tidak selalu berasal dari pengeluaran besar. Perusahaan dapat kehilangan margin melalui pembelian berulang yang tidak terkontrol, stok rusak, penggunaan bahan berlebihan, overtime yang tidak produktif, proses approval terlalu panjang, duplicate work, langganan software yang tidak digunakan, atau kesalahan operasional yang terus berulang. Ketika terjadi pada banyak transaksi, kebocoran kecil dapat menjadi biaya tahunan yang cukup material. Karena itu, manajemen perlu mencari non-value added activities sebelum memotong aktivitas yang berhubungan langsung dengan pelanggan.
Audit operasional membantu menemukan kondisi tersebut melalui pemetaan proses. EFBA Consulting menjelaskan bahwa business process review dapat digunakan untuk menemukan bottleneck, sedangkan cost optimization berfokus pada aktivitas yang tidak memberikan nilai tambah dan peluang penghematan yang rasional. Pendekatan ini menjaga agar efisiensi tidak sekadar menjadi program pengurangan anggaran. EFBA Consulting
Gunakan:
Process → Activity → Cost → Value Added / Non-Value Added → Improvement
3. Evaluasi HPP dan Margin Setiap Produk
Perusahaan yang menjual banyak produk sebaiknya tidak hanya melihat total omzet. Beberapa produk dapat menghasilkan penjualan tinggi tetapi memiliki margin terlalu rendah akibat bahan baku, packaging, fee channel, distribusi, diskon, atau biaya produksi yang meningkat. Jika perusahaan tidak mengetahui profitability per product, produk yang terlihat menjadi “best seller” justru dapat memberikan kontribusi laba yang kecil. Karena itu, efisiensi perlu dimulai dengan memahami struktur HPP dan contribution margin.
Analisis dasarnya dapat menggunakan:
Selling Price – HPP – Variable Cost = Contribution Margin
Setelah itu, bandingkan produk berdasarkan volume, margin, repeat order, serta kontribusinya terhadap cash flow. Produk dengan margin rendah tidak selalu harus dihentikan karena dapat memiliki fungsi strategis untuk menarik pelanggan, tetapi perusahaan perlu mengetahui alasannya secara sadar. EFBA Consulting dalam layanan F&B, misalnya, secara resmi mencantumkan evaluasi stok, penggunaan bahan baku, HPP, margin per menu, serta identifikasi pemborosan sebagai bagian dari cost control. EFBA Consulting
4. Negosiasikan Supplier dan Perbaiki Strategi Procurement
Supplier tidak sebaiknya dievaluasi berdasarkan harga terendah saja. Perusahaan perlu melihat kualitas, lead time, minimum order, payment term, reliabilitas, biaya pengiriman, reject rate, serta risiko keterlambatan karena seluruh faktor tersebut berpengaruh terhadap total cost. Supplier yang sedikit lebih murah dapat menjadi lebih mahal apabila kualitas tidak stabil atau perusahaan harus menyimpan inventory berlebihan. Karena itu, procurement perlu menggunakan konsep total cost, bukan hanya unit price.
Kerangkanya dapat berupa:
Price → Quality → MOQ → Lead Time → Payment Term → Reliability → Total Cost
Perusahaan juga dapat mengevaluasi konsolidasi pembelian, kontrak periodik, volume discount, alternatif supplier, atau perubahan jadwal procurement. EFBA Consulting secara eksplisit memasukkan negosiasi supplier dan supply-chain optimization sebagai bagian dari pendekatan pengendalian biaya pada layanan operasionalnya. Tujuannya bukan menekan supplier secara berlebihan, tetapi membangun struktur biaya dan pasokan yang lebih efisien tanpa menurunkan kualitas. EFBA Consulting
5. Kendalikan Inventory dan Working Capital
Persediaan yang terlalu banyak mengikat kas dan meningkatkan risiko produk rusak, kedaluwarsa, obsolete, atau mengalami penurunan nilai. Sebaliknya, stok terlalu sedikit dapat menyebabkan kehilangan penjualan dan mengganggu pelayanan pelanggan. Karena itu, perusahaan perlu mencari tingkat inventory yang mendukung permintaan tanpa membebani working capital secara berlebihan. Pengelolaan inventory yang lebih baik sering menghasilkan efisiensi tanpa menyentuh kualitas produk atau pelayanan.
Pantau:
Purchase → Inventory → Stock Movement → Sales → Cash Conversion
Owner dapat mengevaluasi slow-moving inventory, dead stock, reorder point, safety stock, stock variance, dan inventory turnover sesuai karakter bisnis. Pada bisnis F&B, EFBA Consulting mencantumkan audit inventory bahan baku dan pengendalian wastage sebagai bagian dari cost control, karena kehilangan bahan secara konsisten langsung memengaruhi HPP dan margin. EFBA Consulting
6. Perbaiki Proses Kerja sebelum Menambah Karyawan
Ketika tim mulai kewalahan, solusi pertama sering kali adalah menambah orang. Namun, perusahaan perlu memastikan masalah tersebut memang berasal dari kekurangan kapasitas dan bukan proses yang terlalu panjang, pembagian kerja yang tidak jelas, approval berlebihan, data ganda, atau pekerjaan manual yang sebenarnya dapat disederhanakan. Merekrut lebih banyak orang ke proses yang tidak efisien hanya memperbesar payroll tanpa menyelesaikan akar masalah. Karena itu, process improvement perlu dilakukan sebelum perusahaan meningkatkan headcount secara permanen.
Gunakan:
Workload → Process → Bottleneck → Productivity → Capacity Gap → Hiring Decision
Perusahaan dapat memetakan aktivitas, PIC, waktu proses, handover, approval, dan hasil yang diharapkan. Setelah alur kerja lebih jelas, manajemen dapat mengetahui kapasitas aktual dan kebutuhan tenaga kerja dengan lebih objektif. Pendekatan operasional EFBA Consulting juga menempatkan business process, SOP, KPI, dan pembagian tanggung jawab sebagai elemen penting untuk meningkatkan efisiensi dan memastikan perusahaan siap berkembang. EFBA Consulting
7. Gunakan Teknologi untuk Mengurangi Pekerjaan Manual
Digitalisasi dapat membantu menurunkan biaya administratif, mempercepat proses, mengurangi human error, dan membuat data lebih mudah dipantau. Namun, membeli software tidak otomatis membuat perusahaan lebih efisien apabila proses dasarnya masih tidak jelas. Teknologi sebaiknya digunakan setelah perusahaan mengetahui masalah apa yang ingin diselesaikan dan output apa yang diharapkan. Dengan cara tersebut, investasi sistem lebih mudah dihitung manfaatnya.
Perusahaan dapat menggunakan teknologi untuk accounting, inventory, POS, CRM, HR, workflow approval, project management, atau reporting sesuai kebutuhan. Namun, cek kembali jumlah pengguna, tingkat pemakaian, integrasi data, dan biaya langganan agar perusahaan tidak membayar tool yang tidak memberikan manfaat. Prinsipnya adalah Process → People → Data → Technology → Automation → Measurement. Strategi semacam ini membantu digitalisasi menjadi alat efisiensi, bukan sekadar tambahan cost.
8. Evaluasi Marketing Berdasarkan Profit, Bukan Aktivitas
Marketing sering menjadi salah satu anggaran pertama yang dipotong ketika perusahaan ingin berhemat. Keputusan tersebut dapat menjadi keliru apabila channel tersebut masih menjadi sumber pelanggan yang profitable. Sebaliknya, budget besar juga tidak layak dipertahankan hanya karena menghasilkan reach, followers, atau traffic jika kontribusinya terhadap revenue dan margin tidak jelas. Karena itu, efisiensi marketing perlu menggunakan indikator yang terhubung dengan hasil bisnis.
Gunakan funnel:
Spend → Lead → Conversion → Revenue → Margin → Repeat Order
Manajemen dapat membandingkan biaya tiap channel, conversion rate, customer acquisition cost, average transaction, dan repeat order. Dengan data tersebut, perusahaan dapat memindahkan budget dari aktivitas dengan return rendah menuju channel yang lebih produktif tanpa mengurangi total kemampuan pemasaran. EFBA Consulting juga menempatkan marketing sebagai bagian dari diagnosis bisnis bersama finance dan operations, sehingga penghematan tidak dilakukan secara terpisah dari target revenue. EFBA Consulting
9. Bangun KPI Produktivitas, Bukan Hanya Target Penghematan
Program efisiensi yang hanya menggunakan target “potong biaya 10%” dapat mendorong keputusan yang salah. Departemen dapat mencapai target anggaran dengan mengurangi kegiatan penting, menunda maintenance, membatasi training, atau menekan kualitas pelayanan. Karena itu, perusahaan perlu menghubungkan efisiensi dengan indikator output seperti productivity, service level, error rate, margin, lead time, customer complaint, atau kualitas produk. Penghematan dianggap berhasil apabila biaya membaik tanpa membuat indikator utama memburuk secara material.
Kerangkanya:
Cost → Output → Productivity → Quality → Customer Impact → Profitability
Misalnya, biaya operasional turun 8% tetapi complaint naik 40% dan repeat order menurun, maka program tersebut belum tentu efisien secara bisnis. Sebaliknya, apabila biaya turun karena proses lebih cepat dan error berkurang, perusahaan memperoleh penghematan sekaligus peningkatan kualitas. Pendekatan KPI seperti ini membantu management menjaga keseimbangan antara biaya dan performa.
10. Lakukan Management Review dan Efisiensi Secara Bertahap
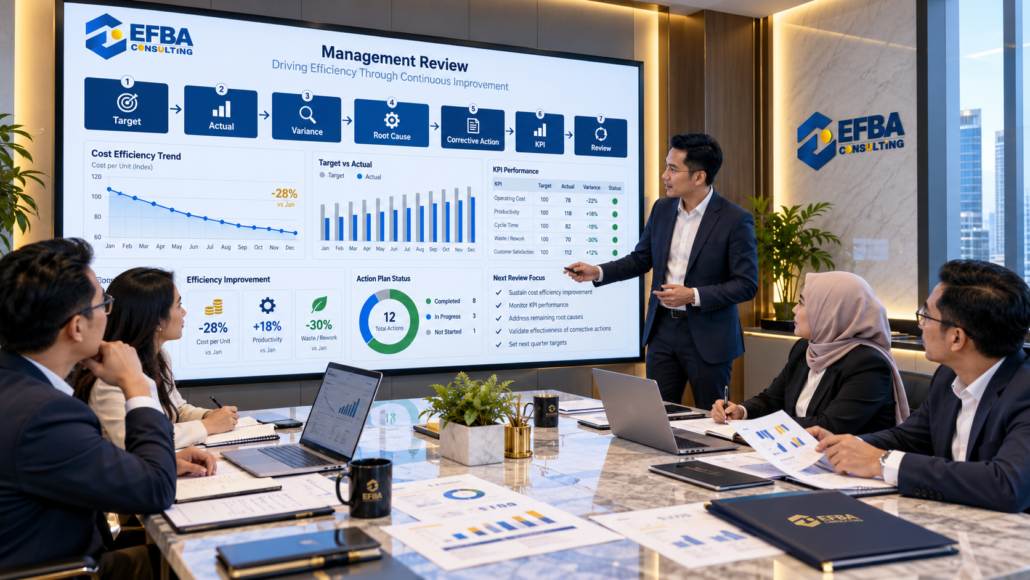
Efisiensi bukan proyek satu kali. Harga supplier, volume transaksi, struktur tim, teknologi, kebutuhan pelanggan, dan kapasitas bisnis terus berubah sehingga biaya yang efisien hari ini belum tentu tetap optimal satu tahun kemudian. Perusahaan perlu melakukan management review berkala dengan melihat target, aktual, gap, root cause, action plan, PIC, deadline, dan hasil perbaikan. Dengan demikian, program efisiensi menjadi proses manajemen yang terus diperbaiki.
Gunakan:
Target → Actual → Variance → Root Cause → Corrective Action → KPI → Review
EFBA Consulting menjelaskan bahwa konsultan bisnis perlu menerjemahkan strategi ke dalam action plan, PIC, timeline, KPI, implementasi, monitoring, dan evaluasi. Pola tersebut penting karena penghematan tanpa monitoring dapat berhenti menjadi instruksi sesaat dan tidak menghasilkan perubahan sistem. EFBA Consulting
Biaya Apa yang Sebaiknya Tidak Dipotong Sembarangan?
Tidak semua pengeluaran merupakan pemborosan. Perusahaan perlu mempertahankan biaya yang secara langsung menjaga kualitas produk, keselamatan, kepatuhan, customer experience, aset kritis, kapasitas penjualan, dan proses yang menghasilkan revenue. Owner juga perlu mempertimbangkan konsekuensi jangka panjang karena penundaan maintenance atau pengurangan quality control dapat memunculkan biaya masalah yang jauh lebih besar. Karena itu, perusahaan sebaiknya menilai setiap penghematan berdasarkan nilai bisnis dan tingkat risikonya.
Gunakan klasifikasi sederhana:
Revenue Generating Cost → Critical Operational Cost → Strategic Investment → Optimizable Cost → Non-Value Added Cost
Perusahaan sebaiknya memulai efisiensi dari non-value added cost, duplikasi, wastage, kebocoran, kapasitas menganggur, proses yang tidak efisien, dan pengeluaran yang sudah tidak relevan. Setelah itu, manajemen dapat mengoptimalkan biaya lain tanpa menghilangkan fungsi pentingnya. Pendekatan ini sejalan dengan materi EFBA yang menekankan bahwa efisiensi tidak identik dengan memangkas seluruh biaya karena perusahaan tetap perlu menjaga revenue, margin, produktivitas, dan customer experience. Pasted markdown
Data Resmi: Mengapa Efisiensi Biaya Semakin Relevan pada 2026?
BPS mencatat IHPB Umum Nasional September 2026 meningkat 6,76% secara year-on-year. Beberapa komoditas yang mengalami kenaikan harga mencakup solar industri, elpiji nonsubsidi, beras biasa, minyak pelumas, dan solar transportasi, sedangkan kelompok bangunan atau konstruksi meningkat 9,63% yoy. Indikator tersebut menggambarkan pergerakan harga perdagangan besar nasional dan tidak secara otomatis mencerminkan kenaikan biaya pada setiap perusahaan. Namun, data tersebut memberikan konteks bahwa sebagian dunia usaha dapat menghadapi tekanan biaya input yang lebih tinggi.
Pada sisi konsumen, inflasi September 2026 tercatat 3,28% yoy, naik dari 3,19% pada Agustus 2026. Bank Indonesia menyatakan inflasi tersebut masih berada dalam kisaran sasaran 2,5±1%, sementara inflasi inti September tercatat 2,84% yoy. BI juga menyoroti kenaikan biaya input produksi pada sejumlah komoditas pangan. Kondisi tersebut menunjukkan mengapa perusahaan perlu menjaga struktur biaya sekaligus memahami daya beli dan kemampuan pasar menerima harga.
Data tersebut tidak berarti perusahaan harus menjalankan penghematan ekstrem. Sebaliknya, owner dapat menggunakan perubahan biaya sebagai trigger untuk mengevaluasi HPP, supplier, inventory, produktivitas, pricing, margin, dan cash flow secara lebih rutin. Ketika perusahaan memiliki struktur biaya yang transparan, manajemen akan lebih mudah menentukan apakah perusahaan perlu menyerap kenaikan biaya, menekannya melalui efisiensi, atau meneruskan sebagian kenaikan tersebut ke harga jual. Dengan demikian, perusahaan tidak hanya bergantung pada kondisi ekonomi eksternal ketika mengambil keputusan. Pasted markdown
Bagaimana Menentukan Prioritas Efisiensi Biaya?
Perusahaan sebaiknya memulai dari biaya yang material sekaligus memiliki ruang perbaikan. Jangan menghabiskan terlalu banyak waktu untuk memangkas pengeluaran kecil apabila kebocoran terbesar justru berasal dari HPP, procurement, stok, overtime, marketing yang tidak profitable, atau proses operasional. Manajemen dapat menggunakan pendekatan Pareto untuk menemukan sejumlah kecil pos yang memberikan kontribusi terbesar terhadap total biaya atau kehilangan margin. Setelah itu, tim dapat mencari penyebab utama dan menentukan tindakan yang tetap menjaga kualitas.
Framework praktisnya:
Cost Size → Business Impact → Efficiency Potential → Risk → Priority → Action
Misalnya, perusahaan menemukan HPP mewakili 50% revenue sedangkan biaya administrasi hanya 3%. Jika tim mampu meningkatkan efisiensi HPP sebesar dua poin, hasilnya dapat memberikan dampak lebih besar dibandingkan pemotongan biaya administrasi secara agresif. Karena itu, perusahaan perlu menentukan prioritas efisiensi berdasarkan potensi financial impact dan risiko bisnis, bukan hanya berdasarkan kemudahan memangkas suatu biaya. Pasted markdown
Studi Kasus Ilustratif: Penjualan Naik tetapi Profit Menurun
Sebagai ilustrasi, sebuah perusahaan mencatat revenue meningkat dari Rp500 juta menjadi Rp550 juta per bulan. Namun, gross profit turun dari Rp200 juta menjadi Rp180 juta, sementara marketing cost meningkat dari Rp40 juta menjadi Rp65 juta. Sekilas, perusahaan terlihat tumbuh karena omzet meningkat 10%, tetapi kualitas revenue justru melemah akibat margin dan biaya yang memburuk. Situasi seperti ini menunjukkan mengapa owner tidak cukup hanya melihat omzet ketika mengevaluasi bisnis.
Diagnosis dapat mengikuti:
Revenue ↑ → Gross Margin ↓ → Marketing Cost ↑ → Operating Profit ↓ → Diagnosis
Selanjutnya, perusahaan perlu memeriksa HPP, pricing, product mix, supplier, campaign performance, diskon, dan channel penjualan. Manajemen tidak perlu memangkas seluruh marketing apabila beberapa campaign masih menghasilkan profit. Sebaliknya, perusahaan dapat memindahkan budget menuju channel yang memberikan kontribusi lebih baik. EFBA Consulting juga menekankan pentingnya melihat kualitas revenue melalui margin, marketing efficiency, operating expense, profit, dan cash flow.
Contoh tersebut hanya berfungsi sebagai ilustrasi dan bukan studi kasus klien tertentu. Tujuannya adalah menunjukkan bahwa efisiensi biaya perusahaan membutuhkan diagnosis, bukan sekadar pemotongan anggaran. Setelah menemukan penyebab utama, perusahaan dapat menyusun program perbaikan yang lebih spesifik dan mengukur dampaknya terhadap profitabilitas. Pasted markdown
Apakah Efisiensi Biaya Berarti Mengurangi Karyawan?
Tidak otomatis. Payroll memang dapat menjadi salah satu biaya besar perusahaan, tetapi manajemen sebaiknya mengevaluasi workload, struktur organisasi, produktivitas, pembagian tanggung jawab, proses kerja, dan kebutuhan bisnis sebelum mengambil keputusan pengurangan karyawan. Masalah produktivitas juga dapat muncul akibat sistem yang tidak jelas, approval terlalu panjang, tools yang tidak memadai, atau pekerjaan manual yang sebenarnya bisa perusahaan otomatisasi. Karena itu, perusahaan sebaiknya memulai efisiensi SDM dari desain kerja dan produktivitas.
Dalam kondisi tertentu, perusahaan justru membutuhkan pelatihan, perubahan job description, KPI, redistribusi pekerjaan, atau automation daripada pengurangan headcount. Langkah tersebut dapat meningkatkan output per orang tanpa menurunkan kemampuan perusahaan melayani pelanggan. Jika analisis menunjukkan adanya kelebihan kapasitas yang nyata, perusahaan tetap perlu mempertimbangkan aspek hukum dan ketenagakerjaan sebelum melakukan perubahan organisasi.
Konsultan bisnis dapat membantu perusahaan dari sisi struktur, produktivitas, dan business planning. Namun, ketika keputusan menyangkut aspek hukum ketenagakerjaan, perusahaan perlu melibatkan profesional yang memiliki kompetensi sesuai bidang tersebut. Pasted markdown
Apakah Efisiensi Bisa Dilakukan Tanpa Menurunkan Kualitas?
Bisa, selama perusahaan mengurangi pemborosan dan memperbaiki proses, bukan memangkas resource yang menghasilkan value. Misalnya, tim dapat menekan stock variance tanpa menurunkan kualitas produk, memperpendek waktu tunggu melalui workflow yang lebih baik, serta mengurangi biaya software dengan menghentikan lisensi yang tidak aktif. Perusahaan juga dapat memperbaiki procurement atau mengoptimalkan marketing mix tanpa mengubah kualitas produk yang pelanggan terima. Dalam kondisi seperti ini, efisiensi justru dapat meningkatkan kualitas karena sistem bekerja lebih konsisten.
Prinsipnya dapat diringkas:
Waste ↓ + Process Efficiency ↑ + Productivity ↑ = Cost Efficiency without Quality Reduction
Namun, perusahaan tetap perlu menetapkan KPI kualitas sebelum dan sesudah perubahan. Manajemen dapat memantau complaint, return, service time, defect, customer retention, atau indikator kualitas lain yang relevan untuk memastikan penghematan tidak menimbulkan konsekuensi tersembunyi. Jika kualitas memburuk, perusahaan perlu meninjau ulang strategi meskipun target biaya sudah tercapai. Pasted markdown
Expertise EFBA Consulting dalam Efisiensi dan Operasional Bisnis
EFBA Consulting mempublikasikan pendekatan konsultasi yang menghubungkan Business Strategy, Marketing, Finance, Operations, dan Business Development. Tim konsultasinya menggunakan kerangka Business Assessment → Diagnosis → Priority → Strategy → Action Plan → Implementation → Monitoring → Evaluation untuk membantu perusahaan melihat efisiensi secara lebih menyeluruh. Dengan pendekatan tersebut, perusahaan tidak hanya membahas pemotongan biaya, tetapi juga mencari sumber tekanan profit pada HPP, operasional, marketing, struktur organisasi, pricing, atau area bisnis lainnya.
Dalam layanan operasional F&B, EFBA Consulting juga mempublikasikan pendekatan cost control yang mencakup HPP, stok, penggunaan bahan, wastage, margin produk, supplier, SOP, KPI, audit operasional, dan monitoring. Website tersebut menyebut pengalaman pendampingan sejak 2013 serta menempatkan profitabilitas dan scalability sebagai bagian dari tujuan pengendalian biaya dan standardisasi operasional. Informasi tersebut memberikan contoh konkret tentang area efisiensi yang memang termasuk dalam layanan EFBA Consulting.
EFBA Consulting juga menyediakan layanan audit operasional dan operational health check untuk membantu perusahaan menemukan bottleneck serta biaya yang tidak memberikan nilai tambah. Dalam pembahasan restrukturisasi bisnis, EFBA Consulting menekankan bahwa perusahaan tidak seharusnya melihat restrukturisasi hanya sebagai cara memangkas biaya. Perusahaan perlu memperbaiki akar masalah pada organisasi, keuangan, operasional, SDM, dan strategi agar dapat menjaga profitabilitas dalam jangka panjang.
Framework Efisiensi Biaya Perusahaan
Untuk mempermudah implementasi, manajemen dapat menggunakan framework berikut:
1. COST VISIBILITY
Berapa biaya dan ke mana uang digunakan?
2. VALUE ANALYSIS
Biaya mana yang menghasilkan value dan revenue?
3. WASTE IDENTIFICATION
Di mana terdapat kebocoran, duplikasi, atau aktivitas tidak produktif?
4. PROCESS IMPROVEMENT
Proses apa yang dapat dibuat lebih sederhana dan cepat?
5. COST OPTIMIZATION
Supplier, HPP, inventory, marketing, teknologi, atau payroll mana yang dapat dioptimalkan?
6. QUALITY CONTROL
Apakah kualitas produk dan pelayanan tetap terjaga?
7. KPI
Berapa penghematan dan dampaknya terhadap produktivitas?
8. MONITORING & REVIEW
Apakah perbaikan dapat dipertahankan?
Alur tersebut dapat diringkas menjadi:
Assessment → Cost Analysis → Root Cause → Priority → Efficiency Strategy → Implementation → KPI → Evaluation
Framework ini membantu perusahaan mengubah program efisiensi dari sekadar instruksi “kurangi pengeluaran” menjadi proses perbaikan yang terukur. Manajemen juga dapat menentukan PIC, timeline, target, dan indikator sehingga hasil tidak hanya terlihat pada anggaran tetapi juga pada margin serta produktivitas. Pendekatan serupa digunakan EFBA Consulting dalam proses diagnosis dan pengembangan bisnis. EFBA Consulting
FAQ tentang Efisiensi Biaya Perusahaan
Apa yang dimaksud efisiensi biaya perusahaan?
Efisiensi biaya perusahaan adalah upaya mengoptimalkan pengeluaran agar bisnis menghasilkan output yang sama atau lebih baik dengan penggunaan sumber daya yang lebih efektif. Tujuannya bukan memangkas seluruh biaya, melainkan menghilangkan pemborosan, meningkatkan produktivitas, dan memperbaiki struktur pengeluaran. Perusahaan tetap mempertahankan biaya yang mendukung revenue, kualitas, customer experience, dan pertumbuhan. Dengan demikian, efisiensi perlu diukur bersama hasil bisnis, bukan hanya nominal penghematannya.
Bagaimana cara melakukan efisiensi biaya tanpa menurunkan kualitas?
Mulailah dengan cost analysis, kemudian cari wastage, duplicate process, stock loss, supplier issue, software tidak digunakan, aktivitas manual, dan biaya yang tidak memberikan value. Setelah itu, perbaiki workflow, procurement, inventory, penggunaan teknologi, dan produktivitas sebelum menyentuh aktivitas kritis. Tetapkan KPI kualitas seperti complaint, service time, defect, atau retention sehingga perubahan dapat dipantau. Jika kualitas memburuk, strategi penghematan perlu disesuaikan.
Biaya apa yang sebaiknya dievaluasi lebih dulu?
Prioritaskan pos yang memiliki nilai besar dan ruang perbaikan tinggi seperti HPP, procurement, inventory, payroll, marketing, distribusi, atau biaya operasional utama sesuai model bisnis. Namun, perusahaan perlu melihat penyebab dan kontribusinya terhadap revenue sebelum melakukan pengurangan. Biaya besar belum tentu boros apabila memberikan return yang sehat. Karena itu, prioritas perlu mengikuti financial impact dan value contribution.
Apakah efisiensi biaya berarti harus mengurangi karyawan?
Tidak selalu karena masalah biaya SDM dapat berasal dari proses yang tidak efisien, struktur kerja yang tidak jelas, atau produktivitas yang belum optimal. Perusahaan sebaiknya mengevaluasi workload, job description, KPI, workflow, dan peluang automation terlebih dahulu. Redistribusi pekerjaan atau perbaikan sistem sering dapat meningkatkan kapasitas tanpa langsung mengurangi tim. Keputusan ketenagakerjaan yang lebih besar tetap perlu mempertimbangkan kondisi bisnis dan ketentuan hukum yang berlaku.
Bagaimana mengetahui strategi efisiensi berhasil?
Keberhasilan tidak hanya dilihat dari biaya yang turun. Perusahaan perlu memantau margin, operating profit, cash flow, produktivitas, service level, complaint, error rate, dan indikator kualitas lain yang relevan. Efisiensi yang baik mengurangi pengeluaran atau penggunaan resource tanpa menurunkan kemampuan bisnis menciptakan value. Karena itu, review harus membandingkan kondisi sebelum dan sesudah implementasi.
Kapan perusahaan perlu melakukan audit biaya?
Audit dapat dilakukan ketika margin menurun, biaya meningkat lebih cepat daripada revenue, cash flow mulai mengetat, inventory tidak terkendali, atau perusahaan sedang mempersiapkan scale up. Audit juga relevan dilakukan secara periodik meskipun perusahaan belum menghadapi krisis karena proses dan struktur biaya dapat berubah seiring pertumbuhan. Semakin besar jumlah transaksi, tim, cabang, atau supplier, semakin besar kebutuhan monitoring. Dengan evaluasi rutin, perusahaan dapat menemukan pemborosan sebelum menjadi masalah material.
Tingkatkan Efisiensi Tanpa Mengorbankan Fondasi Bisnis
Efisiensi biaya perusahaan sebaiknya tidak dimulai dengan instruksi memangkas anggaran secara seragam. Perusahaan perlu mengetahui struktur biaya, mencari cost leakage, memahami margin, memperbaiki proses, mengoptimalkan supplier dan inventory, meningkatkan produktivitas, serta mengukur dampaknya terhadap pelanggan. Dengan pendekatan tersebut, penghematan tidak hanya memperbaiki laporan biaya, tetapi juga dapat membantu memperkuat profitabilitas dan cash flow. Tujuan akhirnya adalah menggunakan sumber daya dengan lebih tepat tanpa melemahkan kemampuan perusahaan menghasilkan revenue.
EFBA Consulting membantu perusahaan melakukan assessment, diagnosis, penentuan prioritas, strategi, implementasi, monitoring, dan evaluasi pada area Business Strategy, Finance, Marketing, Operations, dan Business Development. Perusahaan yang ingin mengevaluasi operasional dapat mempelajari Audit Operasional Perusahaan, sedangkan bisnis yang menghadapi tekanan biaya dan profitabilitas dapat membaca Konsultasi Bisnis Perusahaan. Untuk perspektif strategi yang lebih luas, PT EFBA Digital Mulia juga membahas strategi bisnis 2026 yang menempatkan cash flow, profitabilitas, dan efisiensi operasional sebagai prioritas utama perusahaan. EFBA Consulting
Jangan mulai dari “Apa yang bisa kita potong?”. Mulailah dari “Di mana perusahaan kehilangan value, mengapa biaya tersebut muncul, dan bagaimana proses dapat dibuat lebih efisien tanpa merusak kualitas?”

